· Leitura: 6 min
Eficiência hídrica e fiscal: Transformando custos em ativos industriais com regras de elegibilidade claras
A água da sua fábrica pode ser o ponto de partida para um abatimento fiscal de 9,25%.
A integração entre engenharia de utilidades e inteligência fiscal é o novo motor de eficiência para grandes indústrias. Descubra como o monitoramento IoT integrado da Hidrogesp blinda sua segurança hídrica e fornece o lastro técnico para o aproveitamento de créditos de PIS e COFINS com investimento zero.
No atual cenário macroeconômico, a gestão de grandes indústrias exige uma busca incessante por eficiência que vai muito além das linhas de produção. Para diretores financeiros (CFOs) e gestores de engenharia de utilidades, o custo de abastecimento de água sempre foi tratado como uma despesa operacional fixa e inevitável. Contudo, a evolução da governança corporativa e da inteligência tributária transformou esse insumo vital em uma das maiores oportunidades de otimização de custos e conformidade ESG da década.
Grandes plantas industriais operam, em sua maioria, sob regimes de tributação do Lucro Real, o que permite o aproveitamento de créditos fiscais no sistema não cumulativo. Continuar tratando a água industrial apenas como um gasto de consumo, sem aplicar os critérios técnicos de essencialidade e relevância que fundamentam o abatimento de impostos, significa aceitar um desperdício contínuo de capital e abrir mão de um alívio expressivo no fluxo de caixa corporativo.
O desconhecimento fiscal sobre o custo real da água
O grande gargalo nas indústrias químicas, farmacêuticas, de alimentos, bebidas e metalurgia reside na forma como a contabilidade tradicional classifica o uso da água. Muitas corporações compram água da concessionária pública local ou contratam frotas de caminhões-pipa e lançam esses valores simplesmente como "despesas com utilidades" ou "gastos gerais".
O erro dessa abordagem puramente analógica é ignorar o critério de essencialidade. Se a sua planta necessita da água para resfriar torres, alimentar caldeiras, compor o produto final ou realizar a higienização sanitária obrigatória de linhas de montagem, ela não é um mero bem de consumo. Ela é um elemento vital para a existência da atividade econômica da empresa.
Ao deixar de creditar os valores despendidos com esse insumo, a empresa herda uma carga tributária inflada, pagando mais impostos do que o estipulado pela legislação federal. Em um mercado altamente competitivo, essa ineficiência fiscal consome margens de lucro que deveriam ser direcionadas para investimentos em inovação e modernização tecnológica.
As regras de elegibilidade e o marco regulatório tributário
A virada de chave para a recuperação de ativos fiscais ocorreu com a consolidação de entendimentos técnicos e administrativos que definem o conceito de insumo para fins de creditamento. De acordo com as normas tributárias federais, o aproveitamento de créditos de PIS e COFINS no regime não cumulativo deve ser aferido à luz dos critérios de essencialidade ou relevância do insumo no processo produtivo da empresa.
Para uma indústria ser elegível a esse benefício e usufruir da recuperação tributária, as regras fundamentais são:
- Regime tributário: A empresa deve, obrigatoriamente, estar enquadrada no regime do Lucro Real, que é o sistema que adota a não cumulatividade das contribuições para o PIS (alíquota de 1,65%) e para a COFINS (alíquota de 7,60%).
- Demonstração de essencialidade: A engenharia e a área fiscal devem comprovar que a retirada da água inviabilizaria o processo produtivo ou privaria o produto final de sua qualidade e conformidade legal.
Somadas as alíquotas, a tese garante o direito de reaver 9,25% de créditos fiscais sobre o valor total investido na captação, tratamento e destinação da água industrial, gerando um ganho de caixa imediato.
Estudo de caso real: O impacto dos números no caixa industrial
Para compreender a dimensão desse benefício financeiro, consideremos uma planta industrial de médio a grande porte com um gasto fixo de R$ 500.000,00 por mês em abastecimento de água:
- Abatimento mensal de PIS/COFINS (9,25%): R$ 46.250,00 de economia líquida mensal direta na guia de impostos.
- Projeção anual de economia: R$ 555.000,00 poupados a cada doze meses.
- Recuperação retroativa (60 meses): Um potencial de geração de ativos de R$ 2.775.000,00 para o caixa da companhia.
A solução da Hidrogesp: Engenharia integrada e dupla economia para o seu negócio
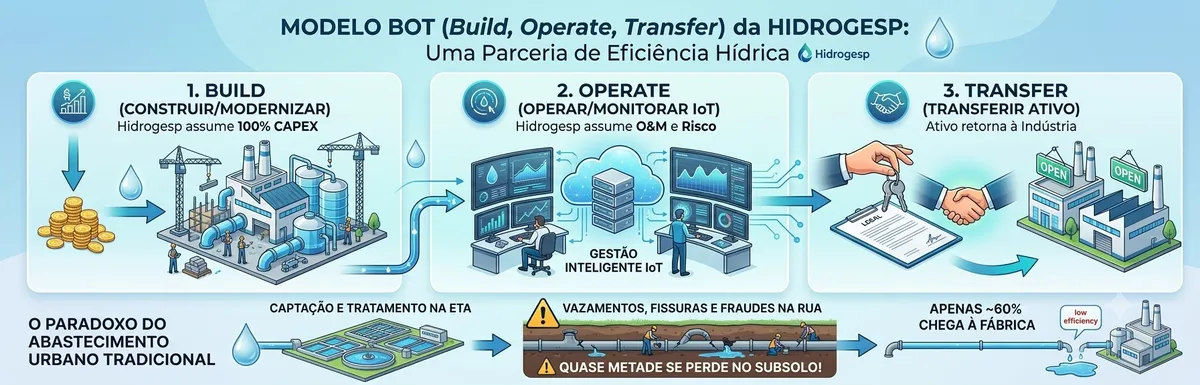
A conquista dessa eficiência financeira e operacional atinge seu nível máximo quando associada às soluções de engenharia da Hidrogesp. Respaldada por 40 anos de sólida tradição técnica e fortalecida pela robustez de mercado e alta governança do Grupo UniÁguas, a Hidrogesp entrega ao setor privado o ecossistema definitivo: o Modelo BOT (Build, Operate and Transfer) estruturado sob o conceito WaaS (Water as a Service).
Nossa atuação entrega um benefício duplo (Saving Hidrogesp + alívio fiscal):
1. Redução imediata no custo do metro cúbico (Capex zero)
A Hidrogesp assume 100% do investimento inicial necessário para projetar, perfurar e regularizar poços profundos ou implantar Estações de Tratamento de Água (ETAs) e Efluentes para reuso diretamente dentro do seu terreno (In-House). Sua empresa elimina as tarifas abusivas das concessionárias públicas e a necessidade de caminhões-pipa, passando a pagar apenas pela água efetivamente consumida (WaaS). A tarifa contratualizada já gera, por si só, um saving expressivo em relação ao mercado tradicional.
2. Blindagem e lastro técnico para o aproveitamento dos créditos de 9,25%
- A recuperação dos créditos de PIS e COFINS exige um rigor técnico absoluto para evitar questionamentos por parte dos órgãos fiscalizadores federais. É aqui que a automação 4.0 da Hidrogesp se torna indispensável:
- Telemetria IoT em tempo real: Nossos sensores de Internet das Coisas monitoram continuamente a vazão, o consumo e os parâmetros de destinação da água.
- Dados auditáveis: Geramos relatórios de dados estruturados e rastreáveis que comprovam, de forma inequívoca perante auditorias fiscais, que cada metro cúbico foi empregado diretamente como insumo essencial nas etapas de utilidades e manufatura da planta.
Ao final do contrato BOT, toda essa infraestrutura tecnológica, operando em perfeito estado e com as outorgas e licenças ambientais rigorosamente em dia, é transferida sem ônus para a propriedade da sua empresa.
Sua planta merece o equilíbrio perfeito entre soberania operacional e inteligência tributária.
Tratar a água industrial apenas como um centro de custo analógico é ignorar as ferramentas de governança moderna e os direitos fiscais consolidados pelos tribunais superiores. A combinação entre o saving operacional da infraestrutura in-house da Hidrogesp e o aproveitamento do crédito de 9,25% de PIS e COFINS reposiciona a engenharia de utilidades como uma unidade geradora de eficiência financeira e conformidade ESG.
Entre em contato com a equipe de especialistas da Hidrogesp hoje mesmo.
Venha fazer um estudo de viabilidade gratuito para avaliar o potencial de economia do seu subsolo e estruturar o lastro técnico para a recuperação dos ativos fiscais da sua operação.
A fundamentação técnica para a recuperação de créditos industriais de PIS e COFINS sobre a água industrial baseia-se em normas e diretrizes administrativas federais, que estabelecem os critérios de essencialidade e relevância para a caracterização de insumos no regime não cumulativo.
Para um aprofundamento técnico e conformidade de sua equipe, consulte as referências oficiais:
- RECEITA FEDERAL DO BRASIL - RFB. Parecer Normativo COSIT nº 5/2018. Aplicação dos conceitos de insumo da contribuição para o PIS/Pasep e da Cofins à luz da consolidação do critério de essencialidade e relevância. Brasília: Ministério da Fazenda, Governo Federal. [cite: COSIT nº 5/2018]
- RECEITA FEDERAL DO BRASIL - RFB. Soluções de consulta e pareceres administrativos sobre creditamento de insumos. Brasília: Ministério da Fazenda, Governo Federal. Documentos que fundamentam os parâmetros de auditabilidade e comprovação técnica da essencialidade hídrica no processo produtivo industrial. [cite: COSIT nº 5/2018]
- ASSOCIAÇÃO BRASILEIRA DE NORMAS TÉCNICAS - ABNT. NBR 6023: Informação e documentação - Referências - Elaboração. Rio de Janeiro: ABNT. Normativa aplicada para padronização de referências e auditorias de dados estruturados industriais. [cite: NBR 6023]